

Bazen ekonomiyi anlamak için yüzlerce sayfalık rapora ihtiyaç duymazsınız.
Tek bir rakam yeter.
Ama o rakamı doğru yere koymak gerekir.
ABD’den gelen son istihdam verisi tam olarak böyle bir rakam.
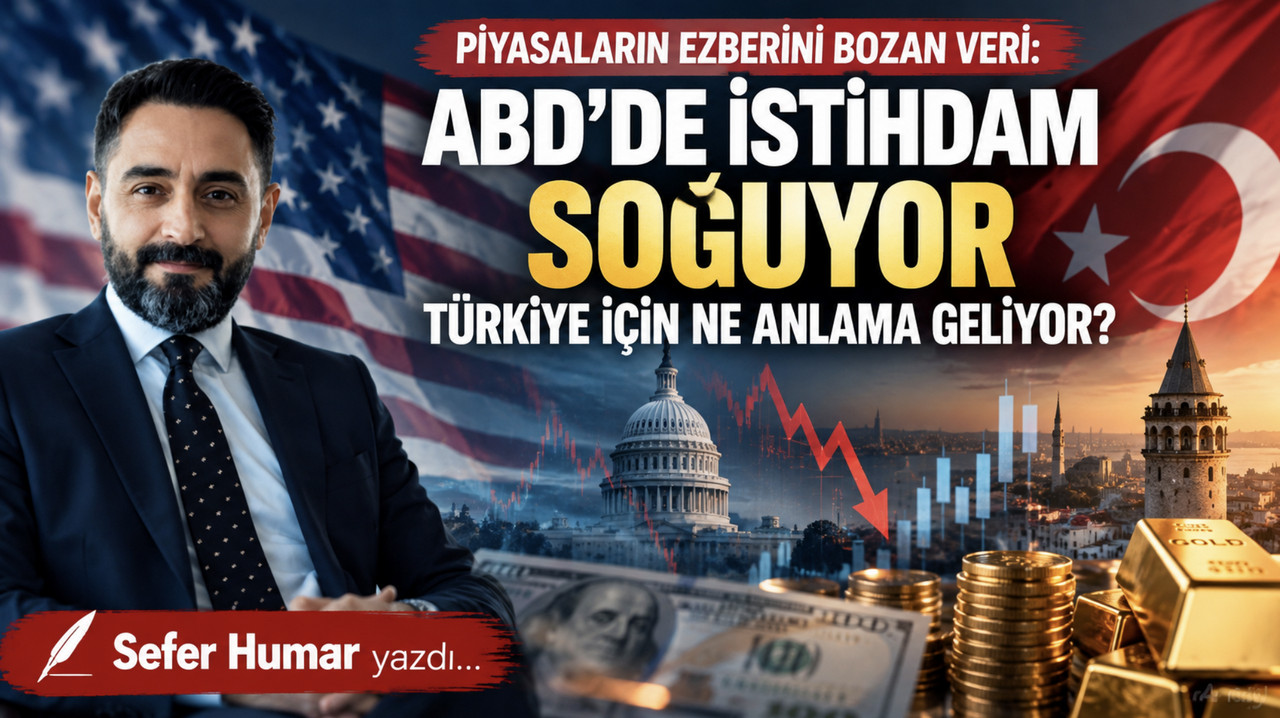
Eylül ayında Amerikan ekonomisi yalnızca 29 bin kişilik istihdam artışı sağladı. Piyasanın beklentisi ise yaklaşık 89 bin kişiydi. Yani ekonomi yalnızca beklentinin altında kalmadı; beklentinin oldukça gerisinde kaldı. İşsizlik oranı da yüzde 4,1’den yüzde 4,2’ye yükseldi.
Şimdi buradan hemen “ABD ekonomisi resesyona giriyor” sonucunu çıkarmak doğru olmaz. Tek bir veriyle böylesine büyük bir sonuç üretmek, ekonomik analizden çok manşet üretmek olur.
Ama başka bir şeyi rahatlıkla söyleyebiliriz:
ABD iş gücü piyasasında soğuma artık göz ardı edilemeyecek kadar belirginleşiyor.
Ben bunu şöyle anlatmayı tercih ederim:
Arabanın motoru hâlâ çalışıyor ama ayağınızı gazdan çektiğinizde devir düşmeye başladı.
İşte piyasaların dikkat kesildiği nokta tam olarak burası.
Çünkü ekonomi çoğu zaman bir anda durmaz. Önce hız kaybeder. İstihdamın temposu düşer, şirketler yeni çalışan almak yerine beklemeye başlar, tüketici daha temkinli davranır ve bir süre sonra merkez bankası şu soruyla karşı karşıya kalır:
“Enflasyonla mücadele ederken ekonominin frenine daha ne kadar basabilirim?”
Fed’in önündeki denklem değişiyor
Fed’in temel önceliklerinden biri fiyat istikrarını sağlamak. Ancak istihdam piyasasındaki gelişmeler de para politikası açısından son derece önemli.
Dolayısıyla bugün gelen veri Fed’e “faizleri hemen indir” demiyor.
Ama çok daha önemli bir şey söylüyor:
“İstihdam tarafındaki riski artık daha fazla hesaba kat.”
Aradaki fark önemli.
Çünkü merkez bankacılığında kararlar tek bir rakama göre alınmaz. Enflasyon, çekirdek enflasyon, ücretler, tüketim, istihdam, tahvil piyasası ve ekonomik beklentiler birlikte değerlendirilir.
Bütün bu göstergeler bir araya getirilerek bir hikâye oluşturulur.
Bugün Fed’in karşısındaki hikâye şu:
Amerikan ekonomisi hâlâ ayakta, ancak iş gücü piyasası eski gücünü kaybediyor olabilir.
Bu nedenle piyasaların gözü artık yalnızca Fed’in ekim ayındaki faiz kararında değil, Fed üyelerinin bu veriyi nasıl yorumlayacağında olacak.
Çünkü bazen faiz kararından daha önemli olan, merkez bankasının gelecek aylara ilişkin kurduğu cümledir.
Peki altın?
Burada hikâye biraz daha ilginç.
Zayıf istihdam verisi, piyasaların Fed’den daha gevşek bir para politikası beklemesine neden olabilir. Faiz beklentileri gerileyebilir, ABD tahvil getirileri düşebilir, dolar üzerinde baskı oluşabilir ve reel faizler aşağı gelebilir.
Bütün bunlar teorik olarak altın açısından destekleyici gelişmeler.
Ama artık altını yalnızca Fed üzerinden açıklamak yeterli değil.
Çünkü altın piyasasında son yıllarda başka bir hikâye de yazılıyor:
Merkez bankaları altın alıyor, jeopolitik riskler devam ediyor, ülkeler rezervlerini çeşitlendiriyor ve küresel yatırımcı zaman zaman güvenli liman arıyor.
Dolayısıyla benim altın açısından kullandığım bir ifade var:
Eskiden altının direksiyonunda büyük ölçüde Fed oturuyordu. Bugün Fed hâlâ direksiyonda ama yanında merkez bankaları, jeopolitik riskler ve küresel yatırımcı da oturuyor.
Bu nedenle “ABD’de istihdam kötü geldi, altın kesin yükselir” şeklinde mekanik bir denklem kurmak doğru olmaz.
Piyasa doğrusal çalışmaz.
Bazen bugünkü veriyi değil, yarının beklentisini fiyatlar.
Hatta piyasaların çok temel bir kuralı vardır:
Piyasa sadece veriyi değil, verinin beklentiden ne kadar saptığını fiyatlar.
Bugün beklenti 89 bin, gerçekleşme 29 bin.
Aradaki fark oldukça büyük.
Dolayısıyla piyasanın ilk reaksiyonunun güçlü olması şaşırtıcı değil. Fakat bundan sonraki süreçte asıl soru şu olacak:
Bu, geçici bir istihdam zayıflaması mı, yoksa daha kalıcı bir ekonomik soğumanın başlangıcı mı?
İşte altının bundan sonraki hikâyesini belirleyecek sorulardan biri bu.
Benim burada yatırımcı açısından mottum ise şu:
“Veriyi görünce heyecanlanmayın, verinin ikinci etkisini okuyun.”
Şimdi gelelim Türkiye’ye
Çünkü bizim açımızdan hikâyenin en önemli kısmı burada başlıyor.
ABD’de 29 bin kişilik istihdam artışı gerçekleşmiş.
Fed ne yapacak?
Altın ne olacak?
Dolar ne olacak?
Bunların hepsi önemli.
Ama Türkiye’de vatandaşın çok daha basit bir sorusu var:
“Benim cebimdeki para neden ay sonunda yetmiyor?”
İşte makroekonomi ile mikroekonominin kesiştiği yer tam olarak burası.
Bir ekonomist enflasyon oranını konuşabilir. Merkez bankası dezenflasyon sürecinden bahsedebilir. Piyasalar faizleri tartışabilir.
Ama vatandaş ekonomiyi Excel tablosundan yaşamıyor.
Markette yaşıyor. Kirada yaşıyor. Faturada yaşıyor. Maaş gününde yaşıyor. Kredi kartı ekstresinde yaşıyor.
Bu nedenle Türkiye ekonomisini konuşurken çok önemli bir ayrımı yapmak gerekiyor:
Enflasyonun düşmesi başka, hayatın ucuzlaması başka.
Enflasyon yüzde 60’tan yüzde 30’a düşerse fiyatlar yüzde 30 düşmüş olmaz.
Fiyatlar hâlâ artmaktadır; yalnızca daha yavaş artmaktadır.
Dolayısıyla dezenflasyon önemli ve olumlu bir süreç olabilir. Ancak vatandaşın hayatındaki fiyat seviyesi hâlâ çok yüksekse ekonomik rahatlama hemen hissedilmeyebilir.
Bu nedenle “Enflasyon düşüyor ama benim market fişim neden düşmüyor?” sorusu son derece anlaşılır bir sorudur.
Çünkü makroekonomik göstergeler ile hanehalkının günlük ekonomik deneyimi aynı şey değildir.
Rakamlar iyileşirken hayat neden aynı hızda rahatlamıyor?
Türkiye’de enflasyonun geçmişteki zirvelere kıyasla gerilemesi elbette önemli.
Ancak yıllık enflasyon hâlâ yüksek seviyelerde.
Dolayısıyla “enflasyon düşüyor” cümlesinin yanına mutlaka şu cümleyi de koymak gerekiyor:
“Ama fiyat seviyesi hâlâ çok yüksek.”
Bu ikisini birbirinden ayırmazsak Türkiye ekonomisini yanlış okuruz.
Çünkü mesele yalnızca TÜFE rakamı da değil.
Konut maliyetleri var.
Hizmet fiyatları var.
Gıda var.
Ulaşım var.
Eğitim var.
Sağlık var.
Kredi maliyetleri var.
Ve özellikle sabit veya sınırlı gelirle yaşayan insanlar açısından bütün bunların toplamı çok daha önemli.
Vatandaş ekonomiyi istatistik tablosundan değil, hayatın içinden ölçüyor.
Bu yüzden ekonomik normalleşmeden bahsederken yalnızca enflasyonun düşmesine değil, hanehalkının satın alma gücünün ne ölçüde toparlandığına da bakmak gerekiyor.
Türkiye’nin faiz problemi de tam burada başlıyor
Yüksek faiz, enflasyonu kontrol altına almak için kullanılan önemli araçlardan biri.
Ama yüksek faizin ekonominin başka taraflarında da maliyeti var.
Kredi pahalılaşıyor.
Şirketlerin finansman maliyeti yükseliyor.
Yatırım kararları ertelenebiliyor.
Tüketici kredi kullanırken daha fazla düşünüyor.
İç talep zayıflayabiliyor.
Yani ekonomi bir taraftan enflasyonu aşağı çekmeye çalışırken, diğer taraftan büyüme üzerinde baskı oluşturabiliyor.
İşte merkez bankacılığının zor tarafı tam olarak burada.
Ekonomide sihirli bir düğme yok.
Faizi yükselttiğinizde bir problemi çözmeye çalışırken başka bir maliyet yaratabilirsiniz.
Faizi çok hızlı düşürdüğünüzde ise enflasyon beklentilerini yeniden bozma riski ortaya çıkabilir.
Dolayısıyla mesele “yüksek faiz iyi mi, kötü mü?” sorusundan çok daha karmaşık.
Asıl soru şudur:
Hangi koşullarda, ne kadar süreyle ve hangi ekonomik dengeler içerisinde uygulanıyor?
ABD ile Türkiye’nin hikâyesi nerede birleşiyor?
Şimdi tekrar ABD’ye dönelim.
Amerikan istihdam piyasası soğuyor.
Fed daha güvercin bir politika izlemeye başlarsa küresel faiz ortamı değişebilir. ABD tahvil getirileri gerileyebilir. Doların küresel gücü etkilenebilir. Küresel risk iştahı değişebilir ve altın destek bulabilir.
Peki Türkiye?
Türkiye bu küresel dalganın dışında değil.
Ama Türkiye’nin kendi hikâyesi de var.
Çünkü küresel faizlerin düşmesi Türkiye’nin bütün sorunlarını bir anda çözmez.
Türkiye’de enflasyon beklentileri önemli.
Kur dinamikleri önemli.
Rezervler önemli.
Dış finansman önemli.
Maliye politikası önemli.
Ve belki de en önemlisi, ekonominin vatandaş tarafından nasıl hissedildiği önemli.
Dolayısıyla Türkiye’yi yalnızca “Fed ne yapıyor?” üzerinden okumak büyük resmi kaçırmak olur.
Altın açısından Türkiye’nin farkı
Türkiye’de altın fiyatını konuştuğumuz zaman aslında iki ayrı hikâyeyi aynı anda konuşuyoruz.
Birincisi ons altın.
İkincisi dolar/TL.
Ons altın; Fed politikasından, reel faizlerden, jeopolitik risklerden, doların seyrinden ve merkez bankalarının talebinden etkileniyor.
Gram altın ise bunların üzerine Türkiye’nin kur dinamiğini de ekliyor.
Dolayısıyla Türkiye’de altın fiyatını anlamak için aslında hem Washington’a hem Ankara’ya bakmak gerekiyor.
Bir gözünüz Fed’de.
Bir gözünüz TCMB’de.
Bir gözünüz ABD tahvil piyasasında.
Bir gözünüz Türkiye’nin enflasyonunda.
Bir gözünüz de kurda.
Türkiye’de yatırım hikâyesinin karmaşıklığı biraz da buradan geliyor.
Peki bundan sonra neye bakacağız?
Ben bundan sonraki süreçte tek bir rakama odaklanmak yerine birkaç göstergeyi birlikte izlemenin daha doğru olduğunu düşünüyorum.
ABD’de istihdamdaki yavaşlama devam edecek mi?
Ücret artışları nasıl seyredecek?
Enflasyon ne yapacak?
ABD tahvil faizleri nereye gidecek?
Fed’in ekim toplantısında kullandığı dil nasıl olacak?
Dolar küresel ölçekte nasıl hareket edecek?
Ve bütün bunların üzerine Türkiye’de kur ve enflasyon beklentileri nasıl şekillenecek?
Çünkü bir verinin olumlu veya olumsuz olması, belirli bir yatırım aracının mutlaka yükseleceği veya düşeceği anlamına gelmez.
Piyasalar doğrusal çalışmaz.
Beklenti fiyatlanır.
Beklenti gerçekleştiğinde fiyatlama değişebilir.
Hatta bazen piyasanın beklediği kötü haber geldiğinde fiyat düşebilir; çünkü o haber zaten önceden satın alınmıştır.
Bu nedenle bugünkü 29 bin kişilik istihdam rakamı önemli olmakla birlikte, bundan sonraki fiyatlamanın anahtarı rakamın kendisinden çok trendin devam edip etmeyeceği olacak.
Benim bugünkü veriye bakışım
Açıkçası ABD’deki istihdam verisini küresel ekonomi açısından önemli bir soğuma sinyali olarak görüyorum.
Ancak tek başına resesyon ilan etmek için yeterli değil.
Fed açısından ise dikkat edilmesi gereken yeni bir risk alanı ortaya çıkmış durumda.
Altın açısından daha düşük faiz ve tahvil getirisi beklentileri destekleyici olabilir. Ancak altının hikâyesi artık yalnızca Fed’den oluşmuyor. Merkez bankalarının talebi, jeopolitik riskler, güvenli liman arayışı ve doların seyri de denklemin içinde.
Türkiye açısından ise tablo daha katmanlı.
Çünkü Türkiye hâlâ yüksek enflasyonun ekonomik ve toplumsal etkilerini taşıyor.
Dezenflasyon önemli.
Ama vatandaş açısından kritik soru yalnızca enflasyonun kaç olduğu değil:
“Hayat ne zaman gerçekten ucuzlayacak?”
Ve burada dürüst olmak gerekiyor.
Enflasyonun düşmesi, fiyatların eski seviyelerine dönmesi anlamına gelmiyor.
Fiyatların artış hızı yavaşlasa bile, daha önce oluşmuş yüksek fiyat seviyesinin üzerine yeni fiyatlar eklenmeye devam ediyor.
Dolayısıyla:
Enflasyonun düşmesi başka, hayatın ucuzlaması başka.
Bence Türkiye ekonomisini anlatırken akılda tutulması gereken en önemli cümlelerden biri bu.
Ez cümle olarak bugün ABD’den gelen veriyi yalnızca “Altın yükselir mi?” sorusuyla değerlendirmek bana göre büyük resmi kaçırmak olur.
Asıl hikâye çok daha büyük.
ABD ekonomisi yavaşlıyor mu?
Fed nasıl cevap verecek?
Küresel faizler nereye gidecek?
Altın bundan nasıl etkilenecek?
Türkiye bu küresel değişimden nasıl etkilenecek?
Türkiye’de dezenflasyon ne kadar kalıcı olacak?
Ve belki de hepsinden önemlisi:
Bütün bu makro gelişmeler vatandaşın cebine ne zaman yansıyacak?
Çünkü ekonomi yalnızca merkez bankalarının toplantı odalarında yaşanmıyor.
Ekonomi markette de yaşanıyor.
Pazarda da yaşanıyor.
Kirada da yaşanıyor.
Maaş bordrosunda da yaşanıyor.
Kredi kartı ekstresinde de yaşanıyor.
Ve bazen milyonlarca insanın aynı anda sorduğu basit bir soru, yüzlerce ekonomik göstergeden daha fazla şey anlatabiliyor:
“Ben neden hâlâ geçinemiyorum?”
Bu sorunun cevabı yalnızca tek bir faiz kararında değil.
Ne sadece Fed’de.
Ne sadece TCMB’de.
Ne sadece altında.
Ne de sadece dolarda.
Cevap; enflasyon, gelir, faiz, kur, üretim, verimlilik, beklentiler ve satın alma gücünün oluşturduğu büyük ekonomik denklemde.
Bugün ABD ekonomisi bize istihdam tarafında bir yavaşlama hikâyesi anlatıyor.
Türkiye ise başka bir hikâyenin içerisinde:
Enflasyon düşüyor olabilir, ama hayat henüz ucuzlamış değil.
İşte önümüzdeki dönemin asıl meselesi de bu olacak:
Makro rakamların iyileşmesi ne zaman mikro hayata dönüşecek?
Çünkü ekonomik başarı yalnızca tabloların düzelmesiyle değil, insanların o düzelmeyi kendi hayatlarında hissedebilmesiyle anlam kazanıyor.
Ve piyasaların bundan sonraki dönemde arayacağı cevap yalnızca “Fed ne yapacak?” olmayacak.
Asıl soru şu olacak:
ABD yavaşlarken dünya ekonomisi nereye gidiyor ve Türkiye bu yeni döneme ne kadar hazırlıklı?
Sefer Humar